
HESTEK.CO.ID — Kewajiban penyampaian Laporan Tahunan bagi perseroan terbatas (PT) dinilai berpotensi menambah beban administrasi pelaku usaha mikro dan kecil (UMK). Asosiasi Pengusaha Indonesia (APINDO) pun mendorong pemerintah menyediakan mekanisme pelaporan yang lebih sederhana, terutama bagi PT yang masih berada dalam kategori usaha mikro dan kecil.
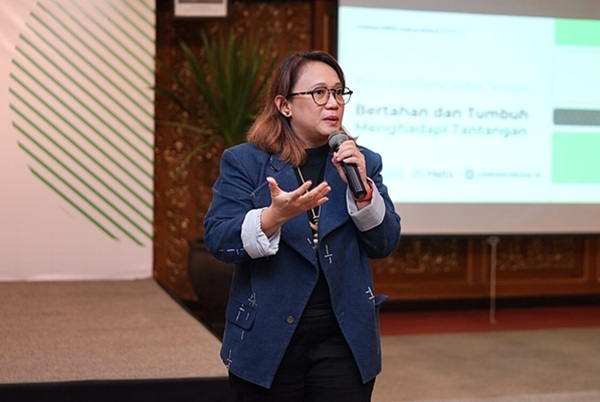
Ketua Komite Riset APINDO Bidang UMKM/IKM, Dewi Meisari Haryanti, mengatakan banyak pelaku UMKM mendirikan PT bukan karena usahanya sudah berkembang menjadi perusahaan besar, melainkan sebagai langkah untuk meningkatkan skala bisnis.
“Saya pernah menyampaikan kepada Kementerian Hukum bahwa masih banyak UMKM yang membuat PT karena ingin naik kelas, bukan karena usahanya sudah besar,” ujar Dewi saat dihubungi Hukumonline, Senin (6/7) malam.
Kewajiban penyusunan dan pertanggungjawaban Laporan Tahunan sebenarnya telah diatur dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UUPT). Direksi diwajibkan menyusun laporan tersebut dan mempertanggungjawabkannya melalui Rapat Umum Pemegang Saham (RUPS) Tahunan.
Namun, pelaksanaan kewajiban itu selama ini dinilai belum konsisten, khususnya pada perseroan tertutup dan pelaku UMKM. Salah satu faktor yang disebut menjadi penyebabnya adalah belum adanya sanksi administratif secara langsung dalam UUPT bagi perseroan yang tidak menyusun laporan tahunan atau tidak menyelenggarakan RUPS Tahunan.
Pemerintah kemudian memperkuat ketentuan tersebut melalui Peraturan Menteri Hukum (Permenkum) Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
Melalui aturan tersebut, perseroan diwajibkan menyampaikan persetujuan Laporan Tahunan yang telah disahkan dalam RUPS kepada Menteri Hukum melalui Sistem Administrasi Badan Hukum (SABH).
Proses pemenuhan kewajiban itu mencakup penyelenggaraan RUPS Tahunan, pembuatan akta notaris terkait persetujuan Laporan Tahunan, penyampaian dokumen melalui SABH, serta kepatuhan terhadap batas waktu pelaporan.
Dewi menilai kewajiban tersebut seharusnya tidak diberlakukan dengan mekanisme yang sama bagi seluruh perseroan. Ia mengusulkan agar PT yang masih masuk kategori usaha mikro dan kecil diberikan jalur pelaporan lebih sederhana, tanpa harus dibebani kewajiban pengesahan melalui akta notaris.
“Kalau Nomor Induk Berusahanya masih kategori usaha mikro dan kecil, seharusnya bisa menyampaikan laporan tahunan tanpa akta notaris. Itu jauh lebih meringankan,” usulnya.
Menurut Dewi, biaya jasa notaris untuk pengesahan laporan tahunan bervariasi, mulai dari sekitar Rp2 juta hingga Rp7 juta. Bahkan, pada tarif yang lebih rendah, perusahaan masih harus menyiapkan sendiri draf laporan yang diperlukan.
Bagi pelaku UMKM, biaya tersebut menjadi pengeluaran tambahan yang harus dipersiapkan setiap tahun, di luar kebutuhan operasional usaha.
Selain biaya notaris, Dewi juga mempertanyakan perlunya pelaporan tambahan kepada Kementerian Hukum ketika perusahaan telah memiliki kewajiban menyampaikan data dan laporan melalui sistem pemerintah lainnya.
“Perusahaan setiap tahun sudah melaporkan pajak. OSS juga meminta laporan perkembangan usaha. Mengapa harus ada laporan lagi ke Kementerian Hukum? Seharusnya sistemnya diintegrasikan saja,” tegasnya.
Pendiri platform UKM Indonesia itu menilai belum terintegrasinya sistem antarlembaga berpotensi menimbulkan beban birokrasi yang tidak efisien bagi pelaku usaha.
Ia berpandangan, pertukaran dan integrasi data antara Kementerian Hukum, OSS, Coretax, Dukcapil, hingga BPJS dapat menjadi alternatif untuk mengidentifikasi perusahaan yang tidak aktif maupun perusahaan cangkang.
Dewi juga mengungkapkan bahwa proses pemenuhan kewajiban tersebut tidak selalu mudah bagi UMKM. Pelaku usaha harus mencari notaris, membandingkan biaya jasa, serta menyesuaikan diri dengan perbedaan standar pelayanan yang diterapkan masing-masing notaris.
“Ada notaris yang mengharuskan hadir saat RUPS, ada yang cukup tatap muka, ada juga yang memperbolehkan secara daring. Untuk UMKM yang pemegang sahamnya hanya dua atau tiga orang, proses seperti ini menjadi tidak efisien,” ungkap dia.
Persoalan lain yang menjadi perhatian adalah penerapan sanksi terhadap perusahaan yang terlambat atau tidak menyampaikan laporan tahunan. Dewi mengingatkan bahwa ketidakpatuhan tidak selalu berarti pelaku usaha sengaja mengabaikan ketentuan pemerintah.
“Ada pelaku UMKM yang sedang merugi atau kesulitan keuangan sehingga tidak sanggup membayar biaya notaris. Mereka bukan tidak mau patuh, tetapi memang sedang dalam kondisi sulit,” ungkapnya.
Karena itu, ia meminta pemerintah mempertimbangkan skema keringanan atau mekanisme pelaporan tanpa pengesahan notaris bagi perseroan yang masih tergolong usaha mikro dan kecil.
“Saya berharap iklim usaha di Indonesia semakin ramah bagi UMKM. Pelaku usaha yang sudah berani naik kelas menjadi PT umum seharusnya tidak dipukul rata seolah-olah semuanya dicurigai nakal,” pungkasnya.
Sebelumnya, Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU) mengumumkan bahwa sanksi administratif bagi perseroan yang tidak menyampaikan Laporan Tahunan melalui SABH mulai diberlakukan pada November 2026.
Adapun layanan penyampaian Laporan Tahunan Perseroan Terbatas melalui SABH telah tersedia sejak 1 Juni 2026. Selama masa transisi, penyampaian laporan tersebut belum dikenakan tarif Penerimaan Negara Bukan Pajak (PNBP).
Dalam masa transisi itu, perseroan yang memiliki akta yang telah melewati masa berlaku 30 hari juga masih dapat menggunakannya untuk sementara waktu dalam proses penyampaian Laporan Tahunan.